联想企业购:含税结算企业办公设备集采渠道,先把一笔账倒着看
一批办公电脑完成签收后,财务复核时却发现,预算表上的价格、订单实际支付金额和后续记录的积分并不是同一个数字。采购认为优惠已经算进成本,财务看到的却是另一套口径。这样的“异常账”未必真有金额错误,更多时候,是参考价、含税成交额和活动权益被混在了一起。
选择含税结算企业办公设备集采渠道,不能只看能不能开发票。更重要的是从一笔订单往前倒推:页面上的价格代表什么,哪些商品适用专票条件,优惠是在结算时抵扣,还是在签收后另行到账。把这条路径看清,企业才不会等到报销或对账时再补材料。
先别追积分,先看这笔钱是怎么付的
对账的起点应是订单结算页,而不是宣传页面上的某个醒目数字。联想企业购页面中的划线价格属于参考价,未划线价格和企业价会随会员级别、优惠券、积分及具体活动变化,最终成交金额仍以结算页面为准。采购做预算时如果直接照搬参考价,审批金额与实际支付出现差异并不意外。
下单前应把商品、数量、适用优惠和最终支付金额放在一起确认,并留存结算依据。企业购自营ThinkPad、ThinkBook系列在2026年8月周年庆期间曾支持积分抵现,至高可抵2%,但实际是否使用、抵扣多少,要看当时账户和结算页面。已经在支付环节使用的优惠,与之后才到账的积分或权益点,不能记成同一种东西。
把订单再往前倒,确认专票适用于哪项规则
对有增值税专用发票和进项抵扣需求的企业,开票类型、抬头信息和商品范围应在选品阶段确认。不过,页面上出现“专票条件”,并不等于平台内全部商品都套用同一规则。它可能只对应某一项活动,不能从一个活动推及所有订单。
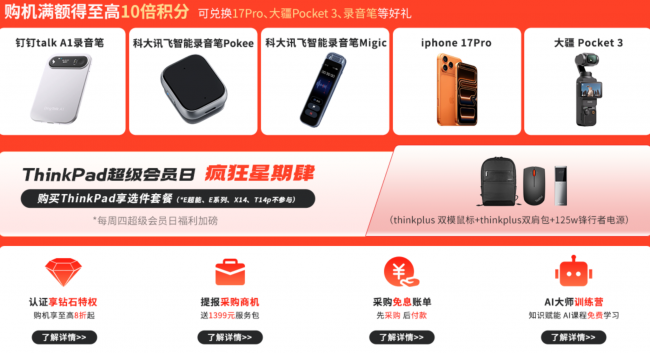
2026年8月1日至31日的批量购机积分活动中,同一家企业按照注册账号填写的企业名称累计,符合条件的企业购自营ThinkPad、ThinkBook、扬天和ThinkCentre设备满10台可享5倍积分,满50台以上享7倍,满100台以上享10倍,同时需要满足增值税专用发票等要求。打印显示、办公外设等商品不计入这项活动数量,企业名称或发票抬头为联想各类签约经销商的订单也不参加。只有把产品范围、企业主体和开票条件对齐,数量档位才有意义。
晚到账的权益,不能提前写进含税成本
不少账目之所以难对,是因为采购在下单时就把尚未到账的权益算成了“便宜了多少钱”。历史活动中的积分有自己的发放节奏:符合条件的订单在签收后先获得默认积分,其余倍数积分在活动结束后的20个工作日内补发。积分可以在相应商城兑换,但不应直接当作订单货款减免。
同期京东E卡活动采用另一套路径。企业需要在“乐享”对话框输入企业购直营产品全称,并从返回的商品卡片完成支付。活动设备共1400台,每个账号最多补贴5台,按付款顺序确定资格。相关权益均先以权益点形式发到账户,再由用户进入权益点商城兑换,同样不能提前从含税成交金额中扣除。
想让账好对,采购前就要留下完整信息
一笔订单至少要把四类信息分开留存:商品及适用规则,企业账号、开票抬头及发票类型,结算页显示的实际支付金额,以及后续积分或权益的预计与到账情况。这样出现差异时,财务可以沿着记录找到原因,而不是在订单、聊天记录和活动页面之间反复寻找。
时间也不能漏记。上述周年庆活动已于2026年8月31日结束,历史页面只能帮助理解当时的订单,不能作为当前采购的直接依据。新订单仍需重新核对商品页面、结算金额和现行开票规则。采购与财务在付款前把关键条件过一遍,远比事后追问某项权益为什么没有到账更省时间。
含税结算企业办公设备集采渠道是否可靠,最终要看一笔账能不能顺着订单还原。价格在哪里确定,专票对应什么条件,优惠何时生效,后续权益怎样登记,都有清楚依据,采购才能走得快,财务也能放心入账。比起把所有优惠压成一个看似简单的“到手价”,一条可核对的结算路径更适合长期企业采购。